Domain günstige-schnäppchen.de kaufen?
Wir ziehen mit dem Projekt
günstige-schnäppchen.de um.
Sind Sie am Kauf der Domain
günstige-schnäppchen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain günstige-schnäppchen.de kaufen?
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Warum sind 15a^2 und 15a gleich?
15a^2 und 15a sind nicht gleich. 15a^2 bedeutet, dass a mit sich selbst multipliziert und dann mit 15 multipliziert wird, während 15a bedeutet, dass a mit 15 multipliziert wird. Die beiden Ausdrücke haben unterschiedliche Potenzen von a und können daher nicht als gleich betrachtet werden. **

Ähnliche Suchbegriffe für Verlustverrechnung-nach-15a-EStG
Top-Angebote
Produkte zum Begriff Verlustverrechnung-nach-15a-EStG:
-
Stellplatzführer Outlets in Deutschland, Schnäppchen-Shopping mit dem WohnmobilSie shoppen gern oder wollen einen Teil Ihres Urlaubs dazu nutzen, um in Ruhe Schnäppchen jagen zu können? Dieser Stellplatzführer verbindet Informationen zu Marken und Angebot von Outlets und Fabrikverkäufen mit den Tipps zu 150 Übernachtungsplätzen in vertretbarer Entfernung – für ganz Deutschland. So kombinieren Sie Ihr Einkaufserlebnis mit der Möglichkeit, nach dem Shopping in der Nähe im eigenen Bett zu schlafen. Sie finden in diesem Buch einen Teil mit gut 20 großen Outlets, die viele tolle Geschäfte und bekannte Marken bündeln. Der weitaus größere Teil im Stellplatzführer widmet sich Fabrikverkäufen, wo Sie Produkte direkt beim Hersteller erhalten – manche mit irrelevanten Schönheitsfehlern. Eine Reise-Reportage über die Südwestpfalz, wo Sie nach dem Besuch des riesigen Style Outlets in Zweibrücken richtig viel erleben können, rundet diesen Stellplatzführer ab.14,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
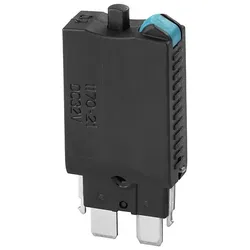
Weidmüller Feinsicherung 15A 1170-21-15ASpannungsart=AC/DCBemessungsstrom=15 ABemessungsspannung=28 VBetriebsklasse=gG (Ganzbereichs-Leitungsschutz/Ganzbereichs-Geräteschutz)Auslösecharakteristik=flink (F)Abschaltleistung=1,5 kALeistungsverlust bei Bemessungsstrom=3,2 W197,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Was ist die Bescheinigung nach 92 EStG?
Die Bescheinigung nach § 92 EStG ist eine Bestätigung, die Arbeitgeber ihren Arbeitnehmern am Ende eines Kalenderjahres ausstellen müssen. In dieser Bescheinigung werden alle steuerpflichtigen Einkünfte des Arbeitnehmers sowie die abgeführten Steuern und Sozialversicherungsbeiträge aufgeführt. Die Bescheinigung dient dem Finanzamt als Nachweis für die korrekte Versteuerung der Einkünfte und ermöglicht es dem Arbeitnehmer, seine Steuererklärung korrekt auszufüllen. Ohne diese Bescheinigung kann es zu Problemen bei der Steuererklärung kommen und im schlimmsten Fall zu Nachzahlungen oder Strafzahlungen führen. Es ist daher wichtig, dass Arbeitgeber die Bescheinigung nach § 92 EStG rechtzeitig und korrekt ausstellen. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
-
Was sind außergewöhnliche Belastungen nach 33 EStG?
Was sind außergewöhnliche Belastungen nach 33 EStG? Außergewöhnliche Belastungen sind ungewöhnliche, zwangsläufige und überdurchschnittlich hohe Kosten, die einem Steuerpflichtigen entstehen. Sie können beispielsweise Krankheitskosten, Kosten für eine Behinderung oder auch Scheidungskosten umfassen. Um steuerlich berücksichtigt zu werden, müssen diese Kosten außergewöhnlich sein und die finanzielle Leistungsfähigkeit des Steuerpflichtigen überdurchschnittlich belasten. Der Paragraph 33 des Einkommensteuergesetzes regelt die steuerliche Abzugsfähigkeit von außergewöhnlichen Belastungen. **
-
Was ist eine Freistellungsbescheinigung nach 48b EStG?
Eine Freistellungsbescheinigung nach § 48b EStG ist eine Bescheinigung, die es einem Auftragnehmer ermöglicht, seine Einkünfte aus selbstständiger Arbeit ohne Abzug von Steuern zu erhalten. Diese Bescheinigung wird vom Finanzamt ausgestellt, wenn der Auftragnehmer nachweisen kann, dass er seine steuerlichen Pflichten ordnungsgemäß erfüllt. Mit dieser Bescheinigung muss der Auftragnehmer keine Steuern an das Finanzamt abführen, sondern ist selbst für die Versteuerung seiner Einkünfte verantwortlich. Die Freistellungsbescheinigung muss dem Auftraggeber vorgelegt werden, um den Steuerabzug zu vermeiden. **

Wer ermittelt seinen Gewinn nach 4 Abs 1 EStG?
Wer ermittelt seinen Gewinn nach 4 Abs 1 EStG? In Deutschland müssen alle Steuerpflichtigen, die Einkünfte aus Gewerbebetrieb erzielen, ihren Gewinn gemäß § 4 Abs. 1 EStG ermitteln. Dazu gehören beispielsweise Selbstständige, Freiberufler und Gewerbetreibende. Die Einkünfte aus Gewerbebetrieb werden nach den allgemeinen steuerlichen Vorschriften des Einkommensteuergesetzes ermittelt, um die Steuerpflicht festzustellen. Die Gewinnermittlung nach § 4 Abs. 1 EStG umfasst die Ermittlung der Betriebseinnahmen, Betriebsausgaben und des Gewinns. Steuerpflichtige müssen ihre Gewinne regelmäßig in ihrer Steuererklärung angeben und versteuern. **
Was bedeutet gesonderte Feststellung nach 10a Abs 4 EStG?
Die gesonderte Feststellung nach § 10a Abs. 4 EStG bezieht sich auf die steuerliche Behandlung von Verlusten aus der Veräußerung von Aktien oder Investmentfondsanteilen. Dabei wird geprüft, ob diese Verluste steuerlich berücksichtigt werden können und in welcher Höhe. Diese gesonderte Feststellung ist notwendig, da Verluste aus der Veräußerung von Aktien oder Investmentfondsanteilen nicht automatisch mit anderen Einkünften verrechnet werden können. Stattdessen müssen sie gesondert festgestellt und ggf. in Folgejahren mit Gewinnen verrechnet werden. Dadurch soll sichergestellt werden, dass Verluste steuerlich korrekt behandelt werden und nicht einfach verloren gehen. **
Top-Angebote
Produkte zum Begriff Verlustverrechnung-nach-15a-EStG:
-
Stellplatzführer Outlets in Deutschland, Schnäppchen-Shopping mit dem WohnmobilSie shoppen gern oder wollen einen Teil Ihres Urlaubs dazu nutzen, um in Ruhe Schnäppchen jagen zu können? Dieser Stellplatzführer verbindet Informationen zu Marken und Angebot von Outlets und Fabrikverkäufen mit den Tipps zu 150 Übernachtungsplätzen in vertretbarer Entfernung – für ganz Deutschland. So kombinieren Sie Ihr Einkaufserlebnis mit der Möglichkeit, nach dem Shopping in der Nähe im eigenen Bett zu schlafen. Sie finden in diesem Buch einen Teil mit gut 20 großen Outlets, die viele tolle Geschäfte und bekannte Marken bündeln. Der weitaus größere Teil im Stellplatzführer widmet sich Fabrikverkäufen, wo Sie Produkte direkt beim Hersteller erhalten – manche mit irrelevanten Schönheitsfehlern. Eine Reise-Reportage über die Südwestpfalz, wo Sie nach dem Besuch des riesigen Style Outlets in Zweibrücken richtig viel erleben können, rundet diesen Stellplatzführer ab.14,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Warum sind 15a^2 und 15a gleich?
15a^2 und 15a sind nicht gleich. 15a^2 bedeutet, dass a mit sich selbst multipliziert und dann mit 15 multipliziert wird, während 15a bedeutet, dass a mit 15 multipliziert wird. Die beiden Ausdrücke haben unterschiedliche Potenzen von a und können daher nicht als gleich betrachtet werden. **
-
Was ist die Bescheinigung nach 92 EStG?
Die Bescheinigung nach § 92 EStG ist eine Bestätigung, die Arbeitgeber ihren Arbeitnehmern am Ende eines Kalenderjahres ausstellen müssen. In dieser Bescheinigung werden alle steuerpflichtigen Einkünfte des Arbeitnehmers sowie die abgeführten Steuern und Sozialversicherungsbeiträge aufgeführt. Die Bescheinigung dient dem Finanzamt als Nachweis für die korrekte Versteuerung der Einkünfte und ermöglicht es dem Arbeitnehmer, seine Steuererklärung korrekt auszufüllen. Ohne diese Bescheinigung kann es zu Problemen bei der Steuererklärung kommen und im schlimmsten Fall zu Nachzahlungen oder Strafzahlungen führen. Es ist daher wichtig, dass Arbeitgeber die Bescheinigung nach § 92 EStG rechtzeitig und korrekt ausstellen. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Ähnliche Suchbegriffe für Verlustverrechnung-nach-15a-EStG
-
Weidmüller Feinsicherung 15A 1170-21-15ASpannungsart=AC/DCBemessungsstrom=15 ABemessungsspannung=28 VBetriebsklasse=gG (Ganzbereichs-Leitungsschutz/Ganzbereichs-Geräteschutz)Auslösecharakteristik=flink (F)Abschaltleistung=1,5 kALeistungsverlust bei Bemessungsstrom=3,2 W197,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Feld, Brad: Venture DealsVenture Deals , Seien Sie klüger als Ihr Anwalt und Risikokapitalgeber , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20230118, Produktform: Leinen, Autoren: Feld, Brad~Mendelson, Jason~Kreis, Florian, Übersetzung: Weber, Mareike, Seitenzahl/Blattzahl: 362, Themenüberschrift: BUSINESS & ECONOMICS / Organizational Behavior, Keyword: Organisationsentwicklung; Rechnungswesen; Spezialthemen Rechnungswesen; Strategisches Management; Wirtschaft u. Management, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Makroökonomie~Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Länge: 249, Breite: 174, Höhe: 32, Gewicht: 798, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bösch, Frank: Deals mit DiktaturenDeals mit Diktaturen , Eine andere Geschichte der Bundesrepublik , Kontrollventile > Ventile & Ventilsteuerungsteile , Erscheinungsjahr: 20240215, Produktform: Leinen, Autoren: Bösch, Frank, Seitenzahl/Blattzahl: 622, Abbildungen: mit 10 Abbildungen, Keyword: Bundesrepublik; Deals; Demokratie; Diktatoren; Diplomatie; Dritte Welt; Geschichte; Interessen; Nachkriegszeit; Politik; Werte; Wirtschaft, Fachschema: Diplomatie - Diplomat~International (Politik), Fachkategorie: Europäische Geschichte, Region: Deutschland, Zeitraum: Zweite Hälfte 20. Jahrhundert (1950 bis 1999 n. Chr.), Warengruppe: HC/Zeitgeschichte/Politik (ab 1949), Fachkategorie: Diplomatie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Blätteranzahl: 622 Blätter, Länge: 217, Breite: 143, Höhe: 46, Gewicht: 830, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind außergewöhnliche Belastungen nach 33 EStG?
Was sind außergewöhnliche Belastungen nach 33 EStG? Außergewöhnliche Belastungen sind ungewöhnliche, zwangsläufige und überdurchschnittlich hohe Kosten, die einem Steuerpflichtigen entstehen. Sie können beispielsweise Krankheitskosten, Kosten für eine Behinderung oder auch Scheidungskosten umfassen. Um steuerlich berücksichtigt zu werden, müssen diese Kosten außergewöhnlich sein und die finanzielle Leistungsfähigkeit des Steuerpflichtigen überdurchschnittlich belasten. Der Paragraph 33 des Einkommensteuergesetzes regelt die steuerliche Abzugsfähigkeit von außergewöhnlichen Belastungen. **
-
Was ist eine Freistellungsbescheinigung nach 48b EStG?
Eine Freistellungsbescheinigung nach § 48b EStG ist eine Bescheinigung, die es einem Auftragnehmer ermöglicht, seine Einkünfte aus selbstständiger Arbeit ohne Abzug von Steuern zu erhalten. Diese Bescheinigung wird vom Finanzamt ausgestellt, wenn der Auftragnehmer nachweisen kann, dass er seine steuerlichen Pflichten ordnungsgemäß erfüllt. Mit dieser Bescheinigung muss der Auftragnehmer keine Steuern an das Finanzamt abführen, sondern ist selbst für die Versteuerung seiner Einkünfte verantwortlich. Die Freistellungsbescheinigung muss dem Auftraggeber vorgelegt werden, um den Steuerabzug zu vermeiden. **
-
Wer ermittelt seinen Gewinn nach 4 Abs 1 EStG?
Wer ermittelt seinen Gewinn nach 4 Abs 1 EStG? In Deutschland müssen alle Steuerpflichtigen, die Einkünfte aus Gewerbebetrieb erzielen, ihren Gewinn gemäß § 4 Abs. 1 EStG ermitteln. Dazu gehören beispielsweise Selbstständige, Freiberufler und Gewerbetreibende. Die Einkünfte aus Gewerbebetrieb werden nach den allgemeinen steuerlichen Vorschriften des Einkommensteuergesetzes ermittelt, um die Steuerpflicht festzustellen. Die Gewinnermittlung nach § 4 Abs. 1 EStG umfasst die Ermittlung der Betriebseinnahmen, Betriebsausgaben und des Gewinns. Steuerpflichtige müssen ihre Gewinne regelmäßig in ihrer Steuererklärung angeben und versteuern. **
-
Was bedeutet gesonderte Feststellung nach 10a Abs 4 EStG?
Die gesonderte Feststellung nach § 10a Abs. 4 EStG bezieht sich auf die steuerliche Behandlung von Verlusten aus der Veräußerung von Aktien oder Investmentfondsanteilen. Dabei wird geprüft, ob diese Verluste steuerlich berücksichtigt werden können und in welcher Höhe. Diese gesonderte Feststellung ist notwendig, da Verluste aus der Veräußerung von Aktien oder Investmentfondsanteilen nicht automatisch mit anderen Einkünften verrechnet werden können. Stattdessen müssen sie gesondert festgestellt und ggf. in Folgejahren mit Gewinnen verrechnet werden. Dadurch soll sichergestellt werden, dass Verluste steuerlich korrekt behandelt werden und nicht einfach verloren gehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.